본문 바로가기 메인메뉴 바로가기

전자정부이 누리집은 대한민국 공식 전자정부 누리집입니다.

콘텐츠 영역

맞벌이부부 자녀공제 소득 많은 쪽 몰아줘야

국세청 ‘근로자가 알아야 할 연말정산 추가 정보’

2008.12.08
말하기 속도

본문 듣기를 종료하였습니다.

글자크기 설정
목록
2인 가족세대이면서 과세대상 급여가 1105만원 이하인 근로자는 소득공제 증빙서류를 모으지 않아도 된다.

국세청은 이 처럼 연말정산시 근로자들이 알아야 할 연말정산 관련 정보와 새로 추가된 내용을 발표했다.

◆ 4인 가족 연급여 1562만원 이하는 면세

과세대상 급여가 일정 수준 이하면 굳이 소득공제 자료를 제출할 필요가 없다. 올해 면세점(납부할 세액이 없는 경우)은 독신일 경우는 연간 급여액이 905만원 이하, 2인가족일 경우는 1105만원 이하, 3인가족은 1305만원 이하다. 이는 자동으로 공제되는 근로소득공제, 기본공제, 표준공제만으로도 납부할 세액이 없어 별도로 소득공제를 위한 다른 영수증을 제출하지 않더라도 매달 납부한 소득세 전액이 환급되기 때문이다.


◆ 맞벌이 부부 의료비 등은 연봉이 많는 사람에게

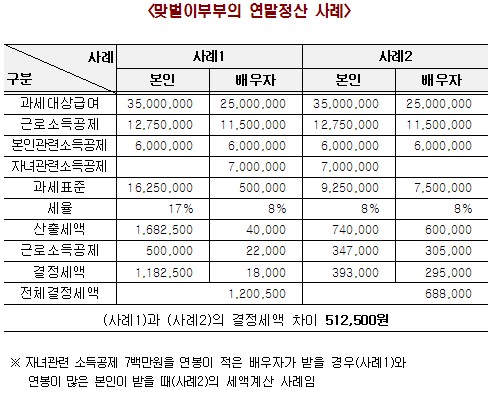
맞벌이 부부가 함께 연말정산하는 경우 의료비, 교육비 등 자녀들에 대한 공제는 연봉이 많은 사람이 받는 것이 유리하다. 예를들어 본인과 배우자의 과세대상급여가 각각 3천5백만원과 2천5백만원인 A씨의 경우 교육비, 급식비 등 자녀관련 소득공제가 700만원인데 이를 배우자에게 공제받으면 120만5백원을 세금으로 내게 된다. 그러나 A씨가 공제를 신청하면 과세표준이 낮아져 68만8천원의 세금만 내면 된다.

◆ 기본공제 1인당 100만원, 장애인은 연령 상관 없어

기본 공제는 본인과 배우자, 생계를 같이하는 부양가족이면 1인당 100만원씩 인정되며 올해부터는 장애인인 직계비속의 배우자가 장애인인 경우도 포함된다.

기본공제 대상 부양가족 중 65~70세 미만이면 100만원, 70세 이상이면 150만원이 추가로 공제된다. 기본공제 대상자 중 연간 소득금액이 100만원 이하인 장애인이 있으면 연령에 상관없이 1인당 200만원씩 공제 받을 수 있다.

여성 근로자가 배우자 없이 부양가족을 거느린 세대주인 경우 1인당 50만원씩 부녀자 공제가 인정되며 자녀 관련으로는 양육비 공제가 1인당 100만원씩 인정된다. 단, 자녀양육비 공제를 받기 위해서는 자녀가 6세 이하의 직계비속 또는 입양자여야 한다. 기본공제 대상인 자녀가 2명이면 연 50만원, 2명 초과시에는 초과 인원수마다 100만원씩 추가로 공제되며 올해 출생했거나 입양한 경우에도 1인당 200만원씩 공제된다.

◆ 부양가족 되려면 소득, 연령기준 충족해야

세법상 부양가족은 근로자(그 배우자 포함)와 생계를 같이하며 연간 종합소득, 퇴직소득, 양도소득의 합계액이 100만원 이하여야 한다. 근로소득자의 경우 과세대상 연간 급여액이 700만원 이하면 근로소득금액이 100만원 이하에 해당된다.

연령요건도 충족해야 한다. 직계존속이 부양가족 공제대상에 해당하려면 남자는 만 60세 이상(1948.12.31 이전 출생자), 여자는 만 55세 이상(1953.12.31 이전 출생자)이어야 한다.

직계비속, 동거입양자는 만 20세 이하(1988.1.1 이후 출생), 형제자매는 만 20세 이하이거나 남자 만 60세 이상, 여자 만 55세 이상이어야 한다. 단 장애인인 경우는 연령의 제한을 받지 않는다.

문의: 법인납세국 원천세과 02-397-1842
공공누리 공공저작물 자유이용허락 1유형 출처표시 이 자료는 텍스트에 한하여 공공누리 제1유형(출처표시)의 조건에 따라 이용할 수 있습니다.

단, 텍스트를 제외한 사진·이미지·일러스트·동영상 등 자료의 대부분은 정책브리핑이 저작권을 보유하고 있지 않으므로, 이용 전 해당 저작권자의 허락을 반드시 받으셔야 합니다.

정책브리핑 공공누리 담당자 안내 닫기
기사 이용 시에는 출처를 반드시 표기해야 하며, 위반 시
저작권법 제37조
제37조(출처의 명시)
① 이 관에 따라 저작물을 이용하는 자는 그 출처를 명시하여야 한다. 다만, 제26조, 제29조부터 제32조까지,
제34조 및 제35조의2의 경우에는 그러하지 아니하다. <개정 2011. 12. 2.>
② 출처의 명시는 저작물의 이용 상황에 따라 합리적이라고 인정되는 방법으로 하여야 하며, 저작자의 실명
또는 이명이 표시된 저작물인 경우에는 그 실명 또는 이명을 명시하여야 한다.
및
제138조
제138조(벌칙)
다음 각 호의 어느 하나에 해당하는 자는 500만원 이하의 벌금에 처한다. <개정 2011. 12. 2.>
1. 제35조제4항을 위반한 자
2. 제37조(제87조 및 제94조에 따라 준용되는 경우를 포함한다)를 위반하여 출처를 명시하지 아니한 자
3. 제58조제3항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작재산권자의 표지를 하지 아니한 자
4. 제58조의2제2항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작자에게 알리지 아니한 자
5. 제105조제1항에 따른 신고를 하지 아니하고 저작권대리중개업을 하거나, 제109조제2항에 따른 영업의 폐쇄명령을 받고 계속 그 영업을 한 자 [제목개정 2011. 12. 2.]
에 따라 처벌될 수 있습니다.
<자료출처=정책브리핑 www.korea.kr>

이전다음기사

정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.

  • 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
  • 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
  • 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
  • 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
  • 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
  • 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
  • 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
  • 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
  • 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
  • 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
  • 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
  • 12. 기타 관계법령에 위배된다고 판단되는 경우
  • 13. 수사기관 등의 공식적인 요청이 있는 경우

히단 배너 영역

정책 NOW, MY 맞춤뉴스

정책 NOW

정부정책 사실은 이렇습니다

실시간 인기뉴스 10.10. 08:17 기준

  1. 10월부터 우유팩·두유팩, 어디에 버려야 할까요? 순위동일
  2. '누리호' 초소형군집위성 2~6호기 모두 교신 성공 단계상승 1
  3. 이 대통령 "농어촌 상생협력기금 1조 이상 적립…소득안전망 강화" 단계상승 3
  4. "뿌리고 버무리면 끝! 김치 대신 김치 만드는 법을 수출합니다" 순위동일
  5. 정부, 어구·어법 조업방식 규제 2031년까지 절반으로 줄인다 NEW
  6. 한 총리 "해킹 관련 보안점검, 모든 금융권으로 확대" 지시 NEW

인기, 최신, 오늘의 영상 , 오늘의 사진

오늘의 멀티미디어

정책포커스