1. 실무작업반 개요
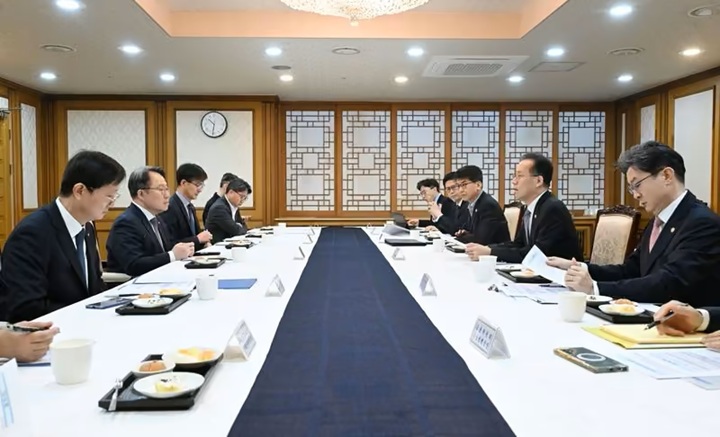
□ 3.8일(수), 금융위원회와 금융감독원은 금융위원회 김소영 부위원장 주재로 제2차 은행권 경영·영업 관행·제도 개선 실무작업반을 개최하였습니다.
< 제2차 은행권 경영·영업 관행·제도 개선 실무작업반 개요 > · 일시 / 장소 : ‘23.3.8일(수) 16:00~17:30 / 정부서울청사 16층 대회의실 · 참석자 - (금융위) 부위원장(주재), 은행과장, 자본시장과장, 보험과장, 중소금융과장 - (금감원) 부원장보, 은행감독국장, 자본시장감독국장, 디지털금융혁신국장 - (한국은행) 금융결제국 - (민간전문가) 신인석 중앙대 교수, 이항용 한양대 교수, 조재박 KPMG본부장,
권남훈 건국대 교수, 이상규 중앙대 교수, 조성진 서울대 교수,
윤민섭 금융소비자보호재단 연구위원 - (금융권) 은행연합회, 생명보험협회, 손해보험협회, 금융투자협회, 여신금융협회, 저축은행중앙회, 한국핀테크산업협회 - (연구기관) 금융연구원, 보험연구원, 자본시장연구원, 보스턴컨설팅그룹(BCG) |
2. 제2차 실무작업반 논의내용
□ 먼저, 온라인·원스톱 대환대출 인프라 구축현황 및 확대계획을 보고·논의하였습니다.
ㅇ 금융당국은 `23.5월 개시를 목표로 추진중인 신용대출 대상 대환대출 인프라 구축의 추진 현황을 점검하는 한편,
- 금융권내 경쟁을 보다 촉진하기 위해 참여기관(금융회사 및 대출비교플랫폼 등)을 확대하고 수수료를 합리적으로 개선하는 한편, 신용대출 뿐 아니라 주택담보대출까지 확대하는 방안을 검토하겠다고 밝혔습니다.
- 이에 대해 참석자들은 금리비교 플랫폼 사용 수수료의 합리적 산정이 필요하고, 플랫폼 사업자에 의한 또다른 과점형성을 경계해야 한다고 밝혔습니다.
※ 대환대출 인프라 관련 구체적 사항은 별도 보도참고자료 “온라인·원스톱 대환대출 인프라 구축현황 및 확대계획” 을 참조하시기 바랍니다.
□ 이어서, 지난번 논의의 연장으로 은행권과 비은행권의 경쟁을 촉진하는 방안*에 대해 심도깊게 논의하였습니다.
* 카드사의 종합지급결제 허용, 증권사의 법인대상 지급결제 허용, 보험사의 지급결제 겸영 허용, 은행의 중기대출·서민금융 취급비중 확대, 비은행의 정책자금대출·정책모기지 업무 범위 확대 등
ㅇ 우선 금투·보험·여전업권 등은 지급결제 관련 업무 허용시 구체적인 경쟁의 모습과 함께, 소비자 편익개선 효과, 旣 지적된 리스크를 해소할 수 있는 방안 등에 대해 각각 발표하였습니다. (별첨 발표자료 참고)
ㅇ 이에 대해, 참석자들은 지급결제라는 금융인프라를 동일기능 - 동일리스크-동일규제의 관점에서 살펴볼 필요가 있다고 하면서,
- 비은행권에게 지급결제 허용시, 국민들이 비은행권이 제공하는 서비스(주식투자, 카드결제, 보험료 납입·보험금 지급 등)를 보다 편리하게 이용하게 되는 등 다양한 긍정적 편익이 기대된다는 의견이 있었습니다.
ㅇ 또한, 비은행권에 대한 지급결제업무 허용이 업권간 업무범위 다툼이 아닌 국민들의 효용 증대 관점에서 논의될 필요가 있으며,
- 이러한 관점에서, 비은행 금융회사가 지급결제업무를 활용하여 국민들에게 어떠한 편익을 줄 수 있는지 보다 구체화해야 하며,
- 예상되는 지급결제 규모와 그에 따른 리스크·보완방안 등을 상세히 분석해야 한다는 의견도 있었습니다.
ㅇ 아울러, 비금융권에도 은행처럼 중앙은행이 다양한 안전장치(Back-up)를 제공할 수 있는지 여부, 지급준비금시장과 단기자금시장 등에 미치는 영향 등을 종합적으로 검토해야 하며,
- 업권별로 리스크의 양과 질이 다른 만큼, 이에 대한 고려도 필요하다는 등 다양한 의견이 있었습니다.
□ 김소영 부위원장은 제2차 실무작업반 논의와 관련하여
ㅇ 대환대출 인프라는 대출비교플랫폼과 함께 국민의 금리부담 완화를 위해 반드시 필요한 인프라인 만큼, 차질없는 시행과 함께 참여기관 확대·수수료 합리화 등 추가적인 소비자 편익제고에 적극 노력해줄 것을 재차 당부하면서
- 특히, 주택담보대출 대환대출인프라 구축은 부동산 등기이전 등 다양한 이슈가 있겠지만 높은 주택담보대출 금리로 고통을 겪는 국민들의 이자부담을 완화하기 위해 조속히 방안을 마련·추진해야 한다고 강조하였습니다.
ㅇ 비은행권의 업무영역 확대방안은 경쟁 촉진 측면 뿐만 아니라, 금융회사의 건전성, 소비자 보호 등 금융의 안전성 측면을 함께 고려하여 전체적인 국민의 후생을 증진시켜야 하는 사안이므로,
- 금융위·금감원과 관계기관이 동일행위-동일 규제 측면에서 同 업무 수행에 따른 규제가 어떻게 규율·적용되어야 하는지에 대해 구체적으로 검토하여
- 3월말 개최 예정인 제2차「은행권 경영·영업 관행·제도 개선 TF」에 관련 내용을 논의할 것이라고 밝혔습니다.
3. 향후 추진계획
□ 다음주 제3차 실무작업반(3.15일 잠정)에서는
ㅇ 성과급·퇴직금 등 보수체계 및 주주환원정책과 관련된 현황을 살펴보고, 손실흡수능력 제고를 위한 스트레스완충자본 도입·경기대응완충자본 부과 등에 대해 논의해나갈 계획입니다.
※ [별첨] 발표자료
 이 자료는 텍스트에 한하여 공공누리 제1유형(출처표시)의 조건에 따라 이용할 수 있습니다.
단, 텍스트를 제외한 사진·이미지·일러스트·동영상 등 자료의 대부분은 정책브리핑이 저작권을 보유하고 있지 않으므로, 이용 전 해당 저작권자의 허락을 반드시 받으셔야 합니다.
기사 이용 시에는 출처를 반드시 표기해야 하며, 위반 시
및
에 따라 처벌될 수 있습니다.
<자료출처=정책브리핑 www.korea.kr>
정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를
게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우
뉴스레터 구독
 이 누리집은 대한민국 공식 전자정부 누리집입니다.

 230309 (보도참고) 제2차 은행권 경영·영업 관행·제도 개선 실무작업반 논의 결과.pdf
 230309 (보도참고) 제2차 은행권 경영·영업 관행·제도 개선 실무작업반 논의 결과.hwp