이 누리집은 대한민국 공식 전자정부 누리집입니다.

국세청 청년지원 정책모음, 청년 ZIP
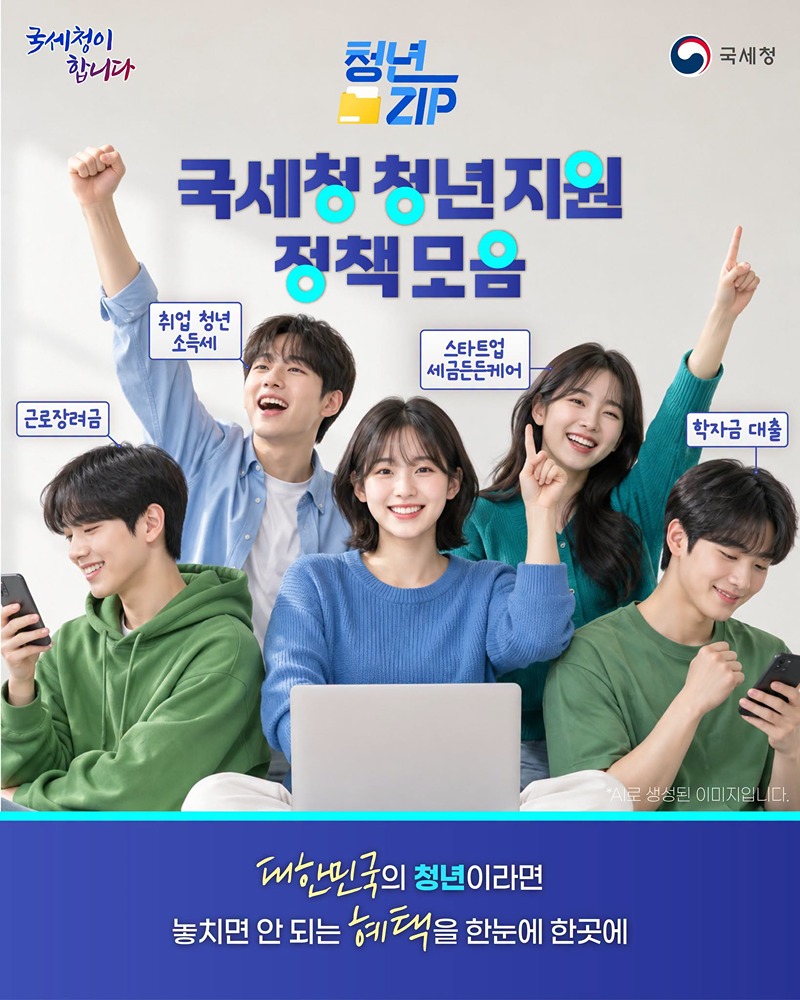
■ 국세청 청년지원 정책모음, 청년 ZIP
· 근로장려금
· 취업 청년 소득세
· 스타트업 세금든든케어
· 학자금 대출
대한민국의 청년이라면 놓치면 안 되는 혜택을 한눈에 한곳에
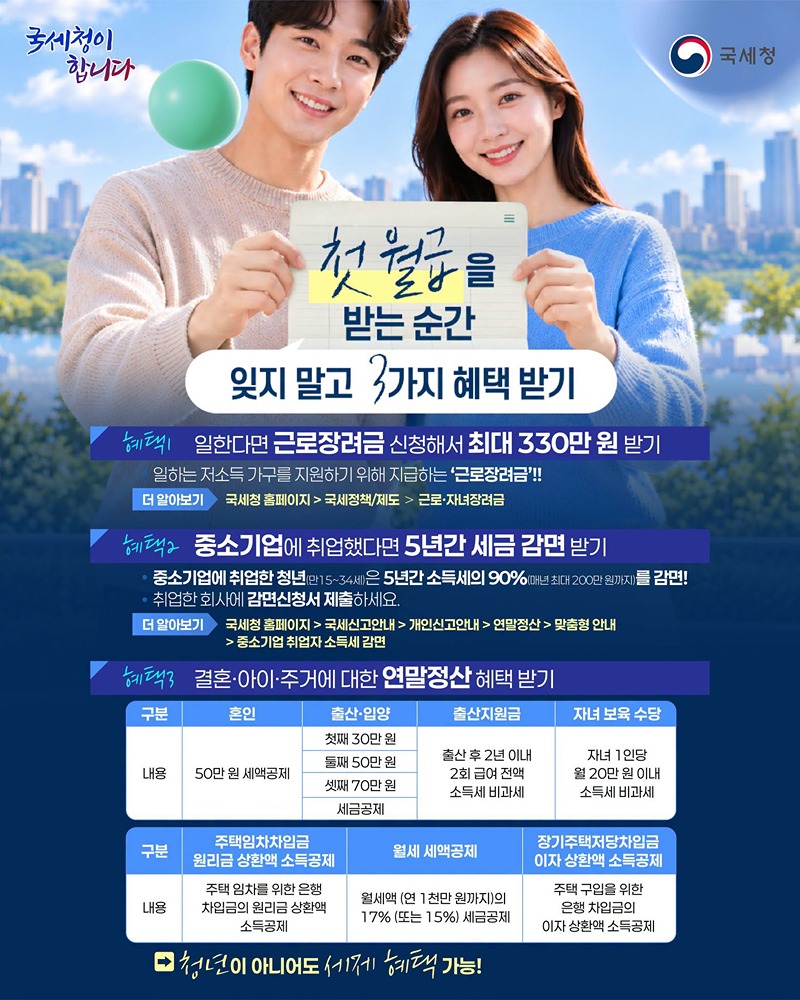
■ 첫 월급을 받는 순간 잊지 말고 3가지 혜택 받기
△ 혜택 1. 일한다면 근로장려금 신청해서 최대 330만 원 받기
· 일하는 저소득 가구를 지원하기 위해 지급하는 '근로장려금'!!
☞ 더 알아보기: 국세청 홈페이지 → 국세정책/제도 → 근로·자녀장려금
△ 혜택 2. 중소기업에 취업했다면 5년간 세금 감면 받기
· 중소기업에 취업한 청년(만 15~34세)은 5년간 소득세의 90%(매년 최대 200만 원까지)를 감면!
· 취업한 회사에 감면신청서 제출하세요.
☞ 더 알아보기: 국세청 홈페이지 → 개인신고안내 → 연말정산 → 맞춤형 안내 → 중소기업 취업자 소득세 감면
△ 혜택 3. 결혼·아이·주거에 대한 연말정산 혜택 받기
· 혼인: 50만 원 세액공제
· 출산·입양: 첫째 30만 원, 둘째 50만 원, 셋째 70만 원 세액공제
· 출산지원금: 출산 후 2년 이내 2회 급여 전액 소득세 비과세
· 자녀 보육 수당: 자녀 1인당 월 20만 원 이내 소득세 비과세
· 주택임차차입금 원리금 상환액 소득공제: 주택 임차를 위한 은행 차입금의 원리금 상환액 소득공제
· 월세 세액공제: 월세액(연 1천만 원까지)의 17%(또는 15%) 세금공제
· 장기주택저당차입금 이자 상환액 소득공제: 주택 구입을 위한 은행 차입금의 이자 상환액 소득공제
→ 청년이 아니어도 세제 혜택 가능!
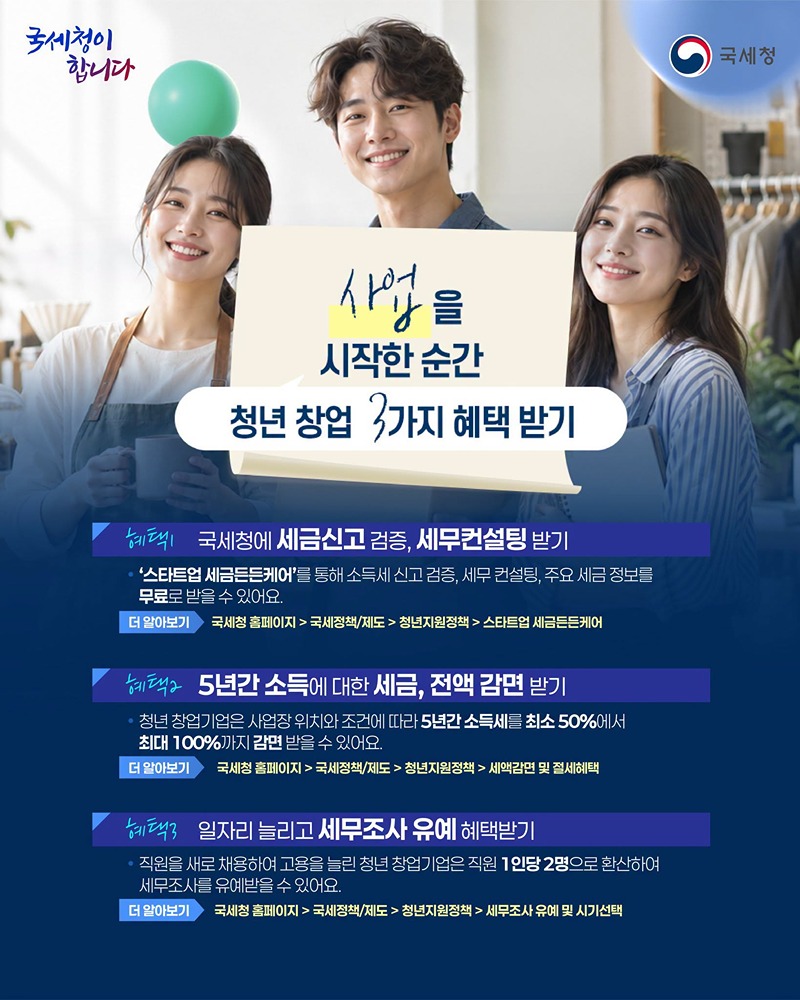
■ 사업을 시작한 순간 청년 창업 3가지 혜택 받기
△ 혜택 1. 국세청에 세금신고 검증, 세무컨설팅 받기
· '스타트업 세금든든케어'를 통해 소득세 신고 검증, 세무 컨설팅, 주요 세금 정보를 무료로 받을 수 있어요.
☞ 더 알아보기: 국세청 홈페이지 → 국세정책/제도 → 청년지원정책 → 스타트업 세금든든케어
△ 혜택 2. 5년간 소득에 대한 세금, 전액 감면 받기
· 청년 창업기업은 사업장 위치와 조건에 따라 5년간 소득세를 최소 50%에서 최대 100%까지 감면 받을 수 있어요.
· 더 알아보기: 국세청 홈페이지 → 국세정책/제도 → 청년지원정책 → 세액감면 및 절세혜택
△ 혜택 3. 일자리 늘리고 세무조사 유예 혜택받기
· 직원을 새로 채용하여 고용을 늘린 청년 창업기업은 직원 1인당 2명으로 환산하여 세무조사를 유예받을 수 있어요.
☞ 더 알아보기: 국세청 홈페이지 → 국세정책/제도 → 청년지원정책 → 세무조사 유예 및 시기선택
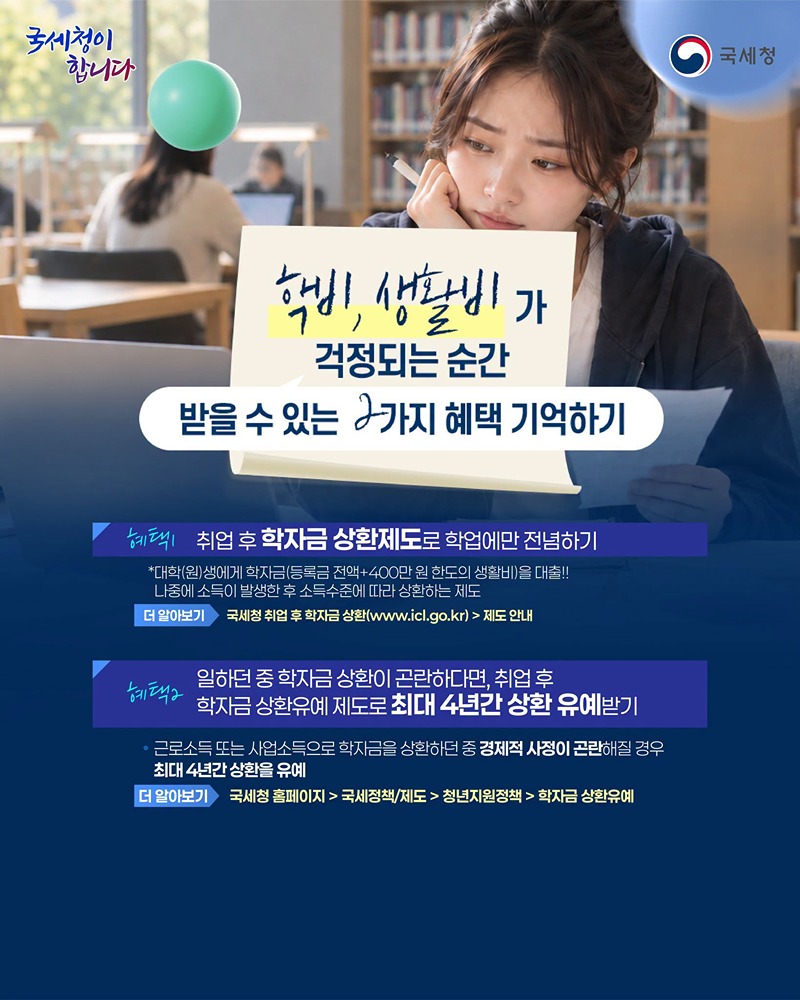
■ 학비, 생활비가 걱정되는 순간 받을 수 있는 2가지 혜택 기억하기
△ 혜택 1. 취업 후 학자금 상환제도로 학업에만 전념하기
*대학(원)생에게 학자금(등록금 전액+400만 원 한도의 생활비)을 대출!!
나중에 소득이 발생한 후 소득수준에 따라 상환하는 제도
☞ 더 알아보기: 국세청 취업 후 학자금 상환 → 제도 안내
△ 혜택 2. 일하던 중 학자금 상환이 곤란하다면, 취업 후 학자금 상환유예 제도로 최대 4년간 상환 유예받기
· 근로소득 또는 사업소득으로 학자금을 상환하던 중 경제적 사정이 곤란해질 경우 최대 4년간 상환을 유예
☞ 더 알아보기: 국세청 홈페이지 → 국세정책/제도 → 청년지원정책 → 학자금 상환유예
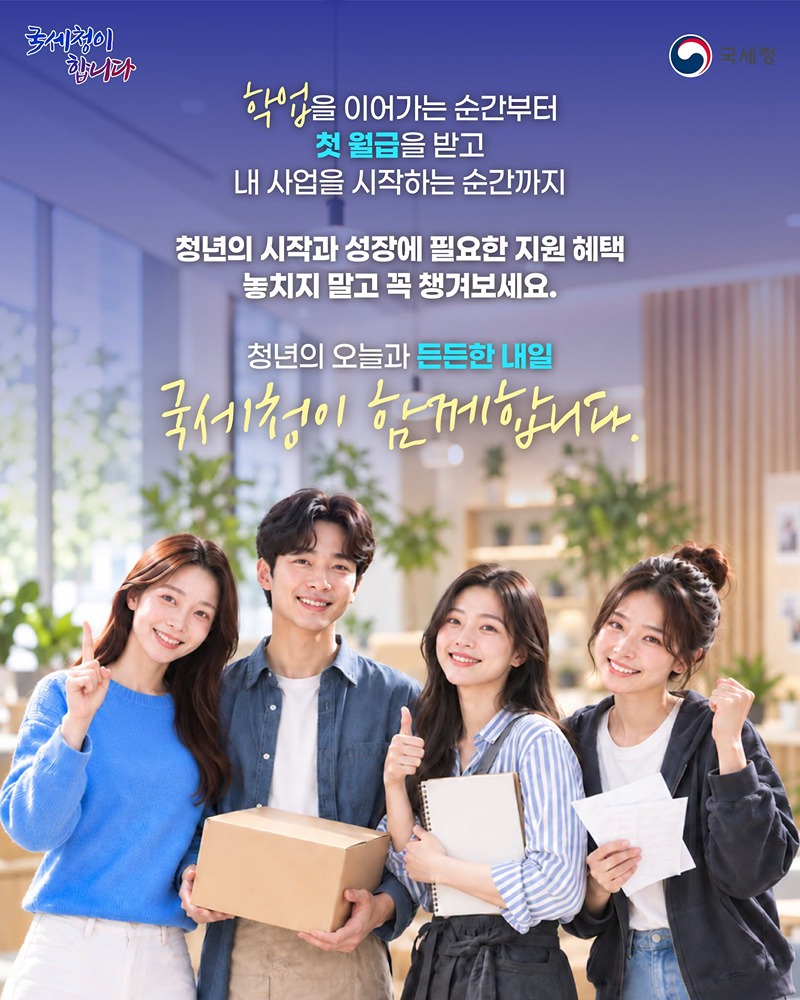
학업을 이어가는 순간부터 첫 월급을 받고 내 사업을 시작하는 순간까지
청년의 시작과 성장에 필요한 지원 혜택 놓치지 말고 꼭 챙겨보세요.
청년의 오늘과 든든한 내일
국세청이 함께합니다.
 이 자료는 텍스트에 한하여 공공누리 제4유형(출처표시+상업적 이용금지+변경금지)의 조건에 따라 이용할 수 있습니다.
문의처 : 문화체육관광부 정책포털과
| 뉴스 |
|
|---|---|
| 멀티미디어 |
|
| 브리핑룸 |
|
| 정책자료 |
|
| 정부기관 SNS |
|
※ 브리핑룸 보도자료는 각 부·처·기관으로부터 연계로 자동유입되는 자료로 보도자료에 포함된 연락처로 문의
※ 전문자료와 전자책의 이용은 각 자료를 발간한 해당 부처로 문의
- 제37조(출처의 명시)
- ① 이 관에 따라 저작물을 이용하는 자는 그 출처를 명시하여야 한다. 다만, 제26조, 제29조부터 제32조까지,
제34조 및 제35조의2의 경우에는 그러하지 아니하다. <개정 2011. 12. 2.> - ② 출처의 명시는 저작물의 이용 상황에 따라 합리적이라고 인정되는 방법으로 하여야 하며, 저작자의 실명
또는 이명이 표시된 저작물인 경우에는 그 실명 또는 이명을 명시하여야 한다.
- 제138조(벌칙)
- 다음 각 호의 어느 하나에 해당하는 자는 500만원 이하의 벌금에 처한다. <개정 2011. 12. 2.>
- 1. 제35조제4항을 위반한 자
- 2. 제37조(제87조 및 제94조에 따라 준용되는 경우를 포함한다)를 위반하여 출처를 명시하지 아니한 자
- 3. 제58조제3항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작재산권자의 표지를 하지 아니한 자
- 4. 제58조의2제2항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작자에게 알리지 아니한 자
- 5. 제105조제1항에 따른 신고를 하지 아니하고 저작권대리중개업을 하거나, 제109조제2항에 따른 영업의 폐쇄명령을 받고 계속 그 영업을 한 자 [제목개정 2011. 12. 2.]
이전다음기사
다음기사추석 연휴 민원 상담 110으로 전화하세요정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우