이 누리집은 대한민국 공식 전자정부 누리집입니다.

DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB? DC? IRP? 헷갈리는 퇴직연금 정리해 드립니다!
DB랑 DC랑 IRP랑 뭐가 다른거죠?
헷갈리는 퇴직연금, 고용노동부가 정리해 드립니다!
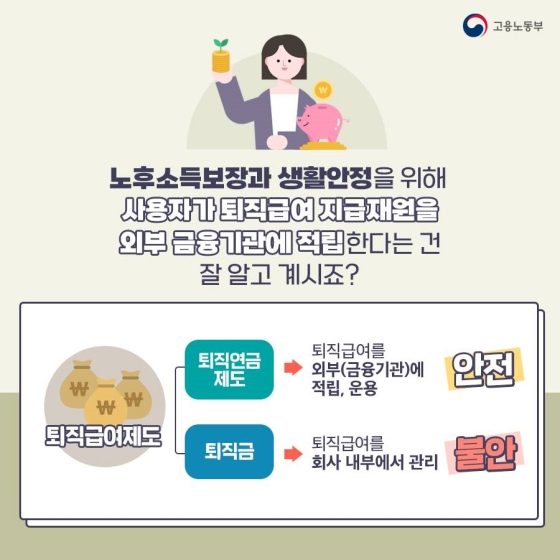
노후소득보장과 생활안정을 위해 사용자가 퇴직급여 지급재원을 외부 금융기관에 적립한다는 건 잘 알고 계시죠?
[퇴직급여제도]
- 퇴직연금제도: 퇴직급여를 외부(금융기관)에 적립, 운용 → 안전
- 퇴직금: 퇴직급여를 회사 내부에서 관리 → 불안
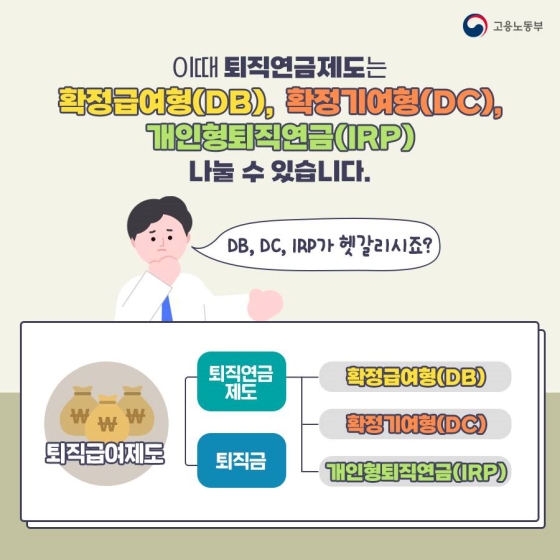
이때 퇴직연금제도는 확정급여형(DB), 확정기여형(DC), 개인형퇴직연금(IRP)으로 나눌 수 있습니다.
[퇴직급여제도]
- 퇴직연금제도: 확정급여형(DB), 확정기여형(DC), 개인형퇴직연금(IRP)
- 퇴직금
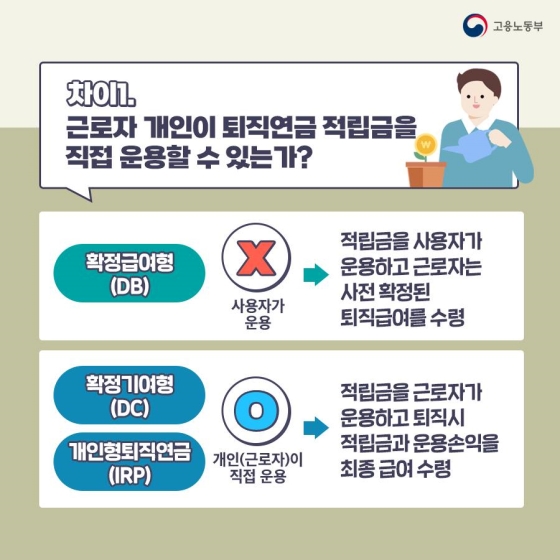
◆ 차이 1. 근로자 개인이 퇴직연금 적립금을 직접 운용할 수 있는가?
- 확정급여형(DB): X, 사용자가 운용
적립금을 사용자가 운용하고 근로자는 사전 확정된 퇴직급여를 수령
- 확정기여형(DC), 개인형퇴직연금(IRP): O, 개인(근로자)이 직접 운용
적립금을 근로자가 운용하고 퇴직시 적립금과 운용손익을 최종 급여로 수령
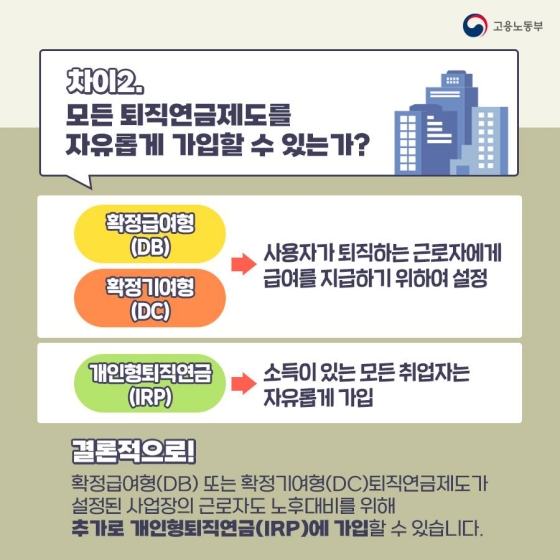
◆ 차이 2. 모든 퇴직연금제도를 자유롭게 가입할 수 있는가?
- 확정급여형(DB), 확정기여형(DC): 사용자가 퇴직하는 근로자에게 급여를 지급하기 위하여 설정
- 개인형퇴직연금(IRP): 소득이 있는 모든 취업자는 자유롭게 가입
결론적으로! 확정급여형(DB) 또는 확정기여형(DC) 퇴직연금제도가 설정된 사업장의 근로자도 노후대비를 위해 추가로 개인형퇴직연금(IRP)에 가입할 수 있습니다.
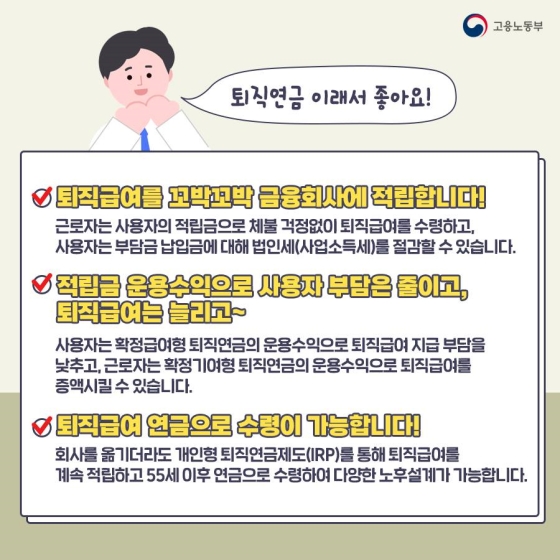
◆ 퇴직연금 이래서 좋아요!
- 퇴직급여를 꼬박꼬박 금융회사에 적립합니다!
근로자는 사용자의 적립금으로 체불 걱정없이 퇴직급여를 수령하고, 사용자는 부담금 납입금에 대해 법인세(사업소득세)를 절감할 수 있습니다.
- 적립금 운용수익으로 사용자 부담은 줄이고, 퇴직급여는 늘리고~
사용자는 확정급여형 퇴직연금의 운용수익으로 퇴직급여 지급 부담을 낮추고, 근로자는 확정기여형 퇴직연금의 운용수익으로 퇴직급여를 증액시킬 수 있습니다.
- 퇴직급여 연금으로 수령이 가능합니다!
회사를 옮기더라도 개인형퇴직연금(IRP) 제도를 통해 퇴직급여를 계속 적립하고 55세 이후 연금으로 수령하여 다양한 노후설계가 가능합니다.
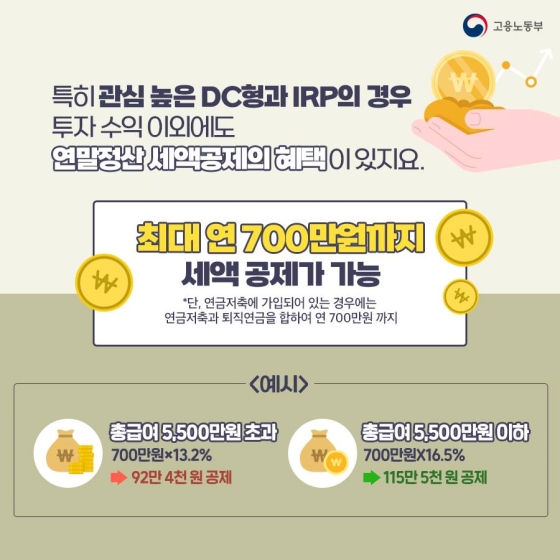
특히 관심 높은 DC형과 IRP의 경우 투자 수익 이외에도 연말정산 세액공제의 혜택이 있지요.
* 최대 연 700만원까지 세액 공제가 가능.(단, 연금저축에 가입되어 있는 경우에는 연금저축과 퇴직연금을 합하여 연 700만원 까지)
[예시]
- 총급여 5,500만 원 초과: 700만 원 X 13.2% → 92만 4천 원 공제
- 총급여 5,500만 원 이하: 700만 원 X 16.5% → 115만 5천 원 공제
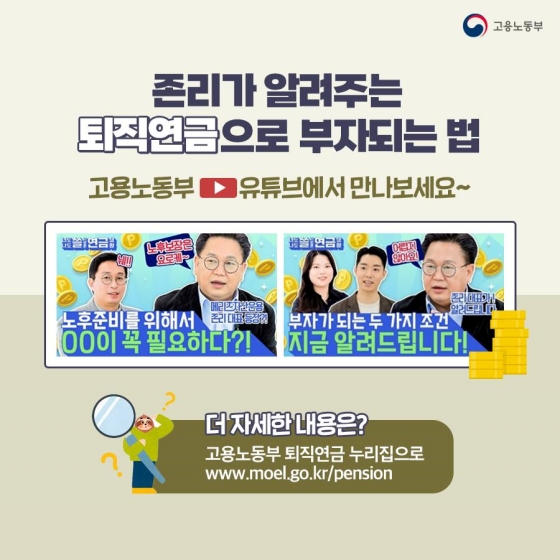
◆ 존리가 알려주는 퇴직연금으로 부자되는 법
고용노동부 유튜브에서 만나보세요~
더 자세한 내용은 고용노동부 퇴직연금 누리집을 방문해주세요.
 이 자료는 텍스트에 한하여 공공누리 제4유형(출처표시+상업적 이용금지+변경금지)의 조건에 따라 이용할 수 있습니다.
정책브리핑 공공누리 담당자 안내
닫기
문의처 : 문화체육관광부 정책포털과
| 뉴스 |
|
|---|---|
| 멀티미디어 |
|
| 브리핑룸 |
|
| 정책자료 |
|
| 정부기관 SNS |
|
※ 브리핑룸 보도자료는 각 부·처·기관으로부터 연계로 자동유입되는 자료로 보도자료에 포함된 연락처로 문의
※ 전문자료와 전자책의 이용은 각 자료를 발간한 해당 부처로 문의
정책칼럼, 이슈인사이트의 저작권은 원작자에게 있습니다. 전재를 원할 경우 필자의 허락을 직접 받아야 하며, 무단 이용 시
저작권법 제136조
에 따라 처벌될 수 있습니다. 아울러 외부 정책칼럼, 이슈인사이트 내용은 기고자 개인의 견해로 정부의 정책 방향과 다를 수 있음을 알려드립니다.
- 제136조(벌칙)
-
① 다음 각 호의 어느 하나에 해당하는 자는 5년 이하의 징역 또는 5천만원 이하의 벌금에 처하거나 이를 병과할 수 있다. <개정 2011. 12. 2.>
1. 저작재산권, 그 밖에 이 법에 따라 보호되는 재산적 권리(제93조에 따른 권리는 제외한다)를 복제, 공연, 공중송신, 전시, 배포, 대여, 2차적저작물 작성의 방법으로 침해한 자
2. 제129조의3제1항에 따른 법원의 명령을 정당한 이유 없이 위반한 자 -
②다음 각 호의 어느 하나에 해당하는 자는 3년 이하의 징역 또는 3천만원 이하의 벌금에 처하거나 이를 병과할 수 있다. <개정 2009. 4. 22., 2011. 6. 30., 2011. 12. 2.>
1. 저작인격권 또는 실연자의 인격권을 침해하여 저작자 또는 실연자의 명예를 훼손한 자
2. 제53조 및 제54조(제90조 및 제98조에 따라 준용되는 경우를 포함한다)에 따른 등록을 거짓으로 한 자
3. 제93조에 따라 보호되는 데이터베이스제작자의 권리를 복제ㆍ배포ㆍ방송 또는 전송의 방법으로 침해한 자
3의2. 제103조의3제4항을 위반한 자
3의3. 업으로 또는 영리를 목적으로 제104조의2제1항 또는 제2항을 위반한 자
3의4. 업으로 또는 영리를 목적으로 제104조의3제1항을 위반한 자. 다만, 과실로 저작권 또는 이 법에 따라 보호되는 권리 침해를 유발 또는 은닉한다는 사실을 알지 못한 자는 제외한다.
3의5. 제104조의4제1호 또는 제2호에 해당하는 행위를 한 자
3의6. 제104조의5를 위반한 자
3의7. 제104조의7을 위반한 자
4. 제124조제1항에 따른 침해행위로 보는 행위를 한 자
5. 삭제 <2011. 6. 30.>
6. 삭제 <2011. 6. 30.>
<자료출처=정책브리핑 www.korea.kr>
이전다음기사
정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우