이 누리집은 대한민국 공식 전자정부 누리집입니다.

새정부 청년정책 금융분야 추진과제 8
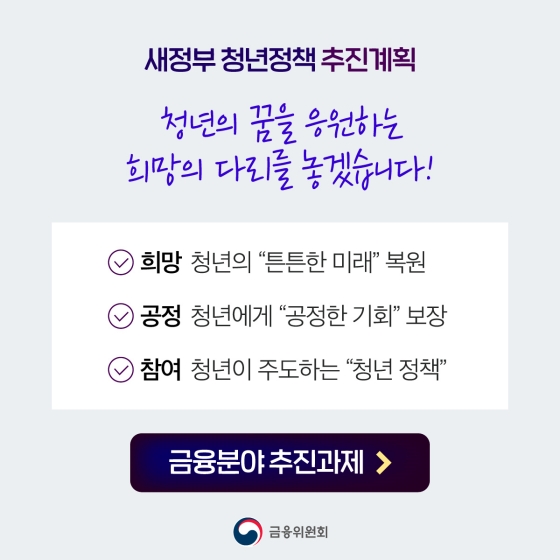
“청년의 꿈을 응원하는 희망의 다리를 놓겠습니다!”
정부 청년정책 중 금융분야 추진과제를 알려드립니다!
[새정부 청년정책 추진계획]
“청년의 꿈을 응원하는 희망의 다리를 놓겠습니다!”
· 희망 : 청년의 “튼튼한 미래” 복원
· 공정 : 청년에게 “공정한 기회” 보장
· 참여 : 청년이 주도하는 “청년 정책”
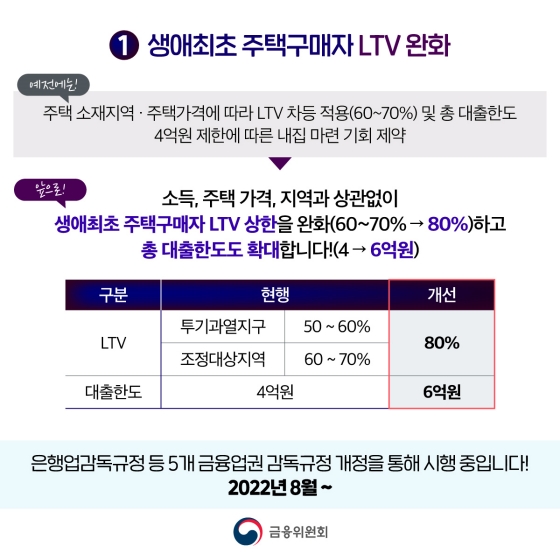
1. 생애 최초 주택 구매자 LTV 완화
· 예전에는!
주택 소재지역·주택 가격에 따라 LTV 차등 적용(60~70%) 및 총 대출한도 4억 원 제한에 따른 내집 마련 기회 제약
· 앞으로!
소득, 주택 가격, 지역과 상관없이 생애 최초 주택 구매자 LTV 상한을 완화(60~70% → 80%)하고, 총 대출한도(4 → 6억 원)도 확대합니다!
- LTV : (현행) 투기과열지구 50~60% / 조정대상지역 60~70% → (개선) 80%
- 대출한도 : (현행) 4억 원 → (개선) 6억 원
· 은행업감독규정 등 5개 금융업권 감독규정 개정을 통해 시행 중입니다!(2022년 8월~)
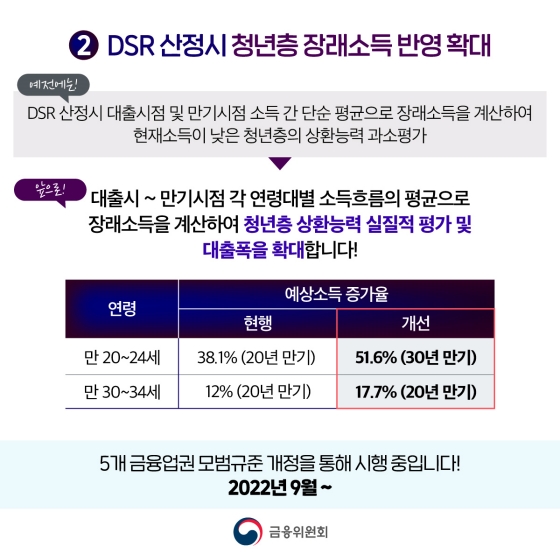
2. DSR 산정 시 청년층 장래소득 반영 확대
· 예전에는!
DSR 산정 시 대출시점 및 만기시점 소득 간 단순 평균으로 장래소득을 계산하여 현재 소득의 낮은 청년층의 상환능력 과소평가
· 앞으로!
대출시~만기시점 각 연령대별 소득흐름의 평균으로 장래소득을 계산하여 청년층 상환능력 실질적 평가 및 대출폭을 확대합니다!
- 만 20~24세 예상소득 증가율 : (현행) 38.1%(20년 만기) → (개선) 51.6%(30년 만기)
- 만 30~34세 예상소득 증가율 : (현행) 12%(20년 만기) → (개선) 17.7%(20년 만기)
· 5개 금융업권 모범규준 개정을 통해 시행 중입니다!(2022년 9월~)
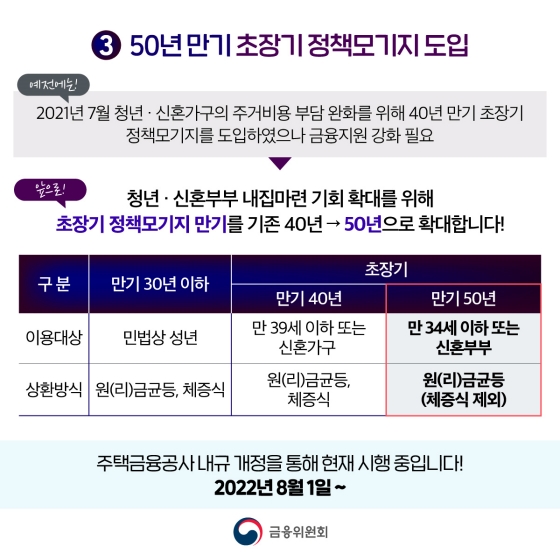
3. 50년 만기 초창기 정책 모기지 도입
· 예전에는!
2021년 7월 청년·신혼가구의 주거비용 부담 완화를 위해 40년 만기 초장기 정책 모기지를 도입하였으나 금융 지원 강화 필요
· 앞으로!
청년·신혼부부 내 집 마련 기회 확대를 위해 초장기 정책 모기지 만기를 기존 40년 → 50년으로 확대합니다!
- 이용대상 : 민법상 성년(만기 30년 이하), 만 39세 이하 또는 신혼가구(만기 40년), 만 34세 이하 또는 신혼부부(만기 50년)
- 상환 방식 : 원(리)금균등, 체증식(만기 30년 이하, 만기 40년), 원(리)금균등(만기 50년)
· 주택금융공사 내규 개정을 통해 현재 시행 중입니다!(2022년 8월 1일~)
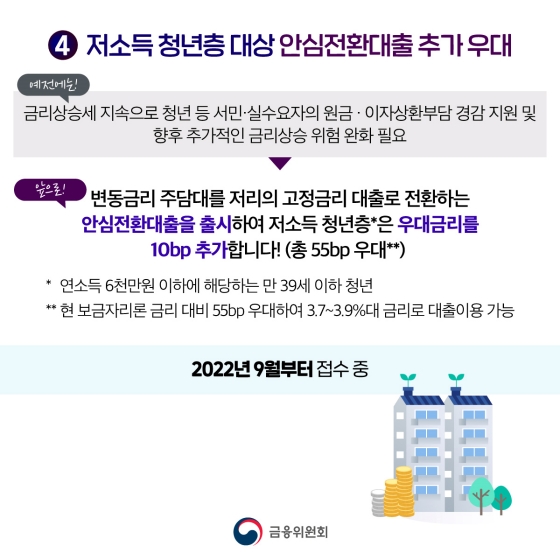
4. 저소득 청년층 대상 안심전환대출 추가 우대
· 예전에는!
금리 상승세 지속으로 청년 등 서민·실수요자의 원금·이자상환 부담 경감 지원 및 향후 추가적인 금리 상승 위험 완화 필요
· 앞으로!
변동금리 주담대를 저리의 고정금리 대출로 전환하는 안심전환대출을 출시하여 저소득 청년층*은 우대금리를 10bp 추가합니다!(총 55bp 우대**)
* 연 소득 6천만 원 이하에 해당하는 만 39세 이하 청년
** 현 보금자리론 금리 대비 55bp 우대하여 3.7~3.9%대 금리로 대출 이용 가능
· 2022년 9월부터 접수 중
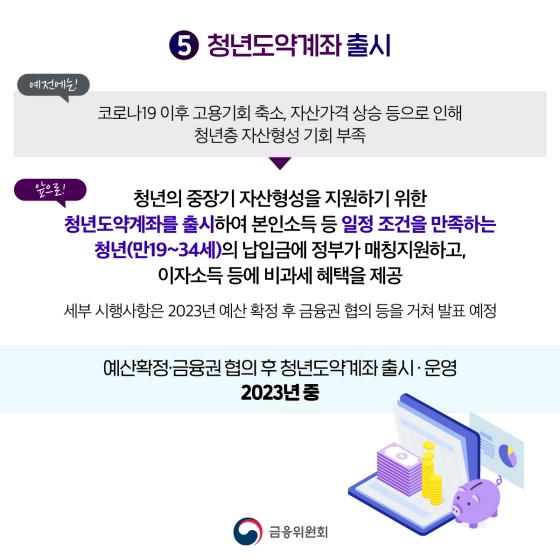
5. 청년도약계좌 출시
· 예전에는!
코로나19 이후 고용기회 축소, 자산 가격 상승 등으로 인해 청년층 자산 형성 기회 부족
· 앞으로!
청년의 중장기 자산 형성을 지원하기 위한 청년도약계좌를 출시하여 본인 소득 등 일정 조건을 만족하는 청년(만 19~34세)의 납입금에 정부가 매칭 지원하고, 이자소득 등에 비과세 혜택을 제공
* 세부 시행사항은 2023년 예산 확정 후 금융권 협의 등을 거쳐 발표 예정
· 예산 확정·금융권 협의 후 청년도약계좌 출시·운영(2023년 중)
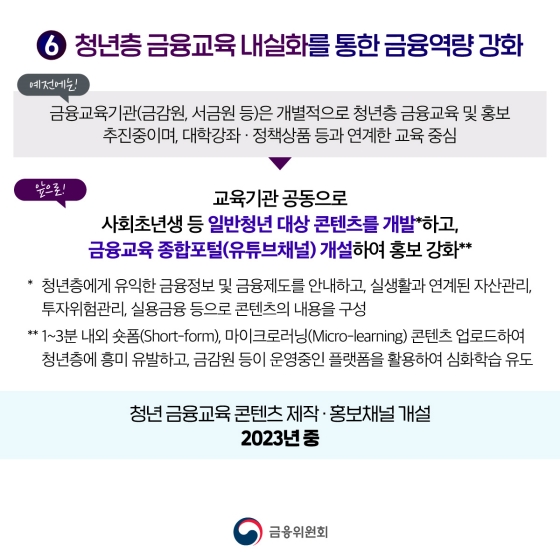
6. 청년층 금융교육 내실화를 통한 금융역량 강화
· 예전에는!
금융교육기관(금감원, 서금원 등)은 개별적으로 청년층 금융교육 및 홍보 추진 중이며, 대학 강좌·정책 상품 등과 연계한 교육 중심
· 앞으로!
교육기관 공동으로 사회 초년생 등 일반 청년 대상 콘텐츠를 개발*하고, 금융교육 종합포털(유튜브 채널) 개설하여 홍보 강화**
* 청년층에게 유익한 금융 정보 및 금융제도를 안내하고, 실생활과 연계된 자산관리, 투자위험관리, 실용 금융 등으로 콘텐츠의 내용을 구성
** 1~3분 내외 숏폼(short-form), 마이크로러닝(MIcro-learning) 콘텐츠 업로드하여 청년층에 흥미 유발하고, 금감원 등이 운영 중인 플랫폼을 활용하여 심화 학습 유도
· 청년 금융교육 콘텐츠 제작·홍보채널 개설(2023년 중)
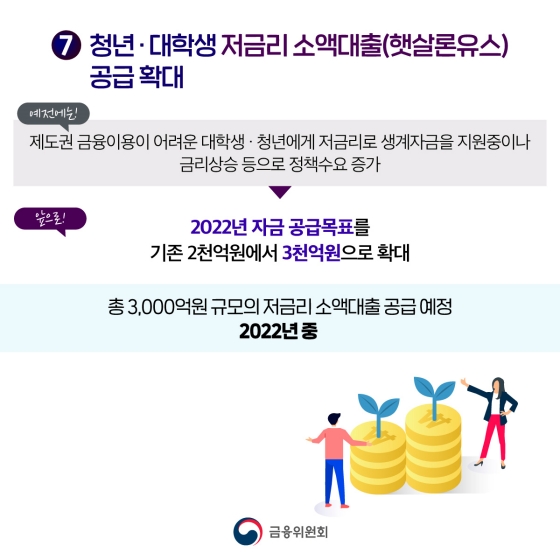
7. 청년·대학생 저금리 소액대출(햇살론유스) 공급 확대
· 예전에는!
제도권 금융 이용이 어려운 대학생·청년에게 저금리로 생계자금을 지원 중이나 금리 상승 등으로 정책수요 증가
· 앞으로!
2022년 자금 공급 목표를 기존 2천억 원에서 3천억 원으로 확대
· 총 3천억 원 규모의 저금리 소액대출 공급 예정(2022년 중)
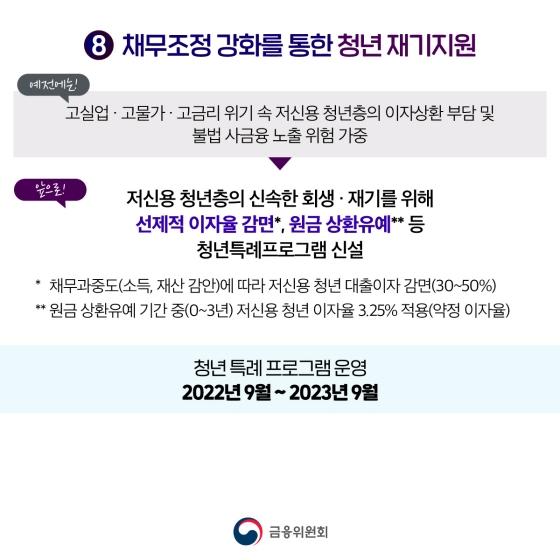
8. 채무조정 강화를 통한 청년 재기지원
· 예전에는!
고실업·고물가·고금리 위기 속 저신용 청년층의 이자상환 부담 및 불법 사금융 노출 위험 가중
· 앞으로!
저신용 청년층의 신속한 회생·재기를 위해 선제적 이자율 감면*, 원금 상환 유예** 등 청년 특례 프로그램 신설
* 채무 과중도(소득, 재산 감안)에 따라 저신용 청년 대출이자 감면(30~50%)
** 원금 상환 유예 기간 중(0~3년) 저신용 청년 이자율 3.25% 적용(약정 이자율)
· 청년 특례 프로그램 운영(2022년 9월 ~ 2023년 9월)
☞ 자세히 보기
 이 자료는 텍스트에 한하여 공공누리 제4유형(출처표시+상업적 이용금지+변경금지)의 조건에 따라 이용할 수 있습니다.
문의처 : 문화체육관광부 정책포털과
| 뉴스 |
|
|---|---|
| 멀티미디어 |
|
| 브리핑룸 |
|
| 정책자료 |
|
| 정부기관 SNS |
|
※ 브리핑룸 보도자료는 각 부·처·기관으로부터 연계로 자동유입되는 자료로 보도자료에 포함된 연락처로 문의
※ 전문자료와 전자책의 이용은 각 자료를 발간한 해당 부처로 문의
- 제37조(출처의 명시)
- ① 이 관에 따라 저작물을 이용하는 자는 그 출처를 명시하여야 한다. 다만, 제26조, 제29조부터 제32조까지,
제34조 및 제35조의2의 경우에는 그러하지 아니하다. <개정 2011. 12. 2.> - ② 출처의 명시는 저작물의 이용 상황에 따라 합리적이라고 인정되는 방법으로 하여야 하며, 저작자의 실명
또는 이명이 표시된 저작물인 경우에는 그 실명 또는 이명을 명시하여야 한다.
- 제138조(벌칙)
- 다음 각 호의 어느 하나에 해당하는 자는 500만원 이하의 벌금에 처한다. <개정 2011. 12. 2.>
- 1. 제35조제4항을 위반한 자
- 2. 제37조(제87조 및 제94조에 따라 준용되는 경우를 포함한다)를 위반하여 출처를 명시하지 아니한 자
- 3. 제58조제3항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작재산권자의 표지를 하지 아니한 자
- 4. 제58조의2제2항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작자에게 알리지 아니한 자
- 5. 제105조제1항에 따른 신고를 하지 아니하고 저작권대리중개업을 하거나, 제109조제2항에 따른 영업의 폐쇄명령을 받고 계속 그 영업을 한 자 [제목개정 2011. 12. 2.]
이전다음기사
정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우