이 누리집은 대한민국 공식 전자정부 누리집입니다.

정부가 기업의 대규모 지방 투자 지원을 위해 수도권에서 비수도권 기회발전특구로 이전하는 기업에 대한 취득세 등 지방세를 대폭 감면한다.
행정안전부는 오는 29일부터 수도권에서 비수도권 기회발전특구로 이전하는 기업의 사업용 부동산에 대한 감면기준을 정한 ‘지방세특례제한법 시행규칙’을 시행한다고 28일 밝혔다.
단, 수도권(서울·인천·경기) 내 인구감소지역인 (인천)강화군·웅진군, (경기)가평군·연천군 등 4곳과 접경지역인 (인천)강화군·웅진군, (경기)김포시·고양시·파주시·동두천시·포천시·양주시·연천군 등 9곳은 제외한다.
기회발전특구는 ‘지방자치분권 및 지역균형발전에 관한 특별법’에 따라 지방에 기업의 대규모 투자를 유치하기 위해 세제·재정지원, 규제특례, 정주여건 개선 등을 패키지로 지원하는 구역을 일컫는다.
수도권 내 서울시와 수원시 등 과밀억제권역에서 일반지역으로 이전하는 기업의 경우, 종전에는 부동산 가액 범위로 감면이 제한됐었다.
이번 시행규칙 시행으로 비수도권 지역 기회발전특구로 이전하는 기업은 취득가액 한도 없이 지방세 감면을 받게 돼 대규모 지방투자를 유인할 수 있을 것으로 기대된다.
기회발전특구에 대한 감면 유형은 ▲본점·주사무소·공장이 수도권에서 비수도권 특구로 이전하는 경우 ▲특구 내 기업을 창업하는 경우 ▲본점·주사무소 등은 수도권에 두고 특구 내 공장을 신·증설하는 경우 등 3가지다.
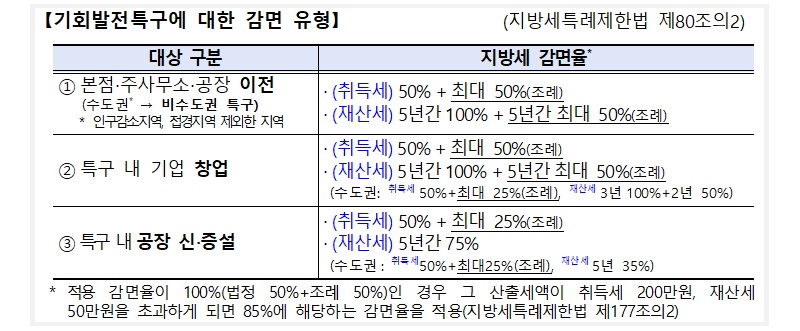
먼저, 본점·주사무소·공장이 수도권에서 비수도권 기회발전특구로 이전하면 지방세를 감면받는다.
예를 들어, 수도권 소재 기업이 공장으로 사용하던 50억 원 상당의 부동산을 처분하고 지방의 기회발전특구로 이전해 70억 원 상당의 부동산을 취득할 경우, 가액 제한 없이 부동산 전체에 대한 취득세를 최대 100% 감면받을 수 있다.
지방세 감면을 위해서는 수도권 외 기회발전특구에서 본점이나 공장을 이전해 사업을 시작하기 전에 부동산을 취득하고 이전하기 전 6개월 이상 수도권에서 사업(조업)을 한 기업이어야 한다. 또 기회발전특구에서 사업 시작 후 6개월 내 기존의 본점·공장을 폐쇄해야 하는 등의 기준을 모두 충족해야 한다.
지방의 기회발전특구 내 기업을 창업해도 취득세를 감면받는다.
예로, 기회발전특구 내 30억 원 상당의 사업용 부동산을 취득할 경우 부동산 취득액 30억 원 전체에 대한 취득세를 감면받을 수 있다.
본점·주사무소 등은 수도권에 두고 특구 내 공장을 신·증설하는 경우에도 취득세를 감면받는다.
기회발전특구 내에 1000㎡의 공장을 가동하던 기업이 500㎡의 공장을 추가로 증설하기 위해 10억 원을 투자해 사업용 부동산을 취득하면 현행 규정상의 산업단지 내 공장증설과 동일한 수준(취득세 최대 75%)에서 지방세를 감면받게 된다.
이상민 행안부 장관은 “지방 투자를 고민하는 기업의 투자 결정에 도움이 될 수 있도록 기회발전특구가 지정되면 지방세 감면을 곧바로 실행할 수 있도록 준비하겠다”며 “향후 기업 이전이 촉진돼 지역이 도약할 수 있길 기대한다”고 말했다.
문의 : 행정안전부 지방재정경제실 지방세특례제도과(044-205-3858)
 이 자료는 텍스트에 한하여 공공누리 제1유형(출처표시)의 조건에 따라 이용할 수 있습니다.
문의처 : 문화체육관광부 정책포털과
| 뉴스 |
|
|---|---|
| 멀티미디어 |
|
| 브리핑룸 |
|
| 정책자료 |
|
| 정부기관 SNS |
|
※ 브리핑룸 보도자료는 각 부·처·기관으로부터 연계로 자동유입되는 자료로 보도자료에 포함된 연락처로 문의
※ 전문자료와 전자책의 이용은 각 자료를 발간한 해당 부처로 문의
- 제37조(출처의 명시)
- ① 이 관에 따라 저작물을 이용하는 자는 그 출처를 명시하여야 한다. 다만, 제26조, 제29조부터 제32조까지,
제34조 및 제35조의2의 경우에는 그러하지 아니하다. <개정 2011. 12. 2.> - ② 출처의 명시는 저작물의 이용 상황에 따라 합리적이라고 인정되는 방법으로 하여야 하며, 저작자의 실명
또는 이명이 표시된 저작물인 경우에는 그 실명 또는 이명을 명시하여야 한다.
- 제138조(벌칙)
- 다음 각 호의 어느 하나에 해당하는 자는 500만원 이하의 벌금에 처한다. <개정 2011. 12. 2.>
- 1. 제35조제4항을 위반한 자
- 2. 제37조(제87조 및 제94조에 따라 준용되는 경우를 포함한다)를 위반하여 출처를 명시하지 아니한 자
- 3. 제58조제3항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작재산권자의 표지를 하지 아니한 자
- 4. 제58조의2제2항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작자에게 알리지 아니한 자
- 5. 제105조제1항에 따른 신고를 하지 아니하고 저작권대리중개업을 하거나, 제109조제2항에 따른 영업의 폐쇄명령을 받고 계속 그 영업을 한 자 [제목개정 2011. 12. 2.]
이전다음기사
다음기사외국인도 빨리 대비할 수 있게 재난문자 영문 병행 표기정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우