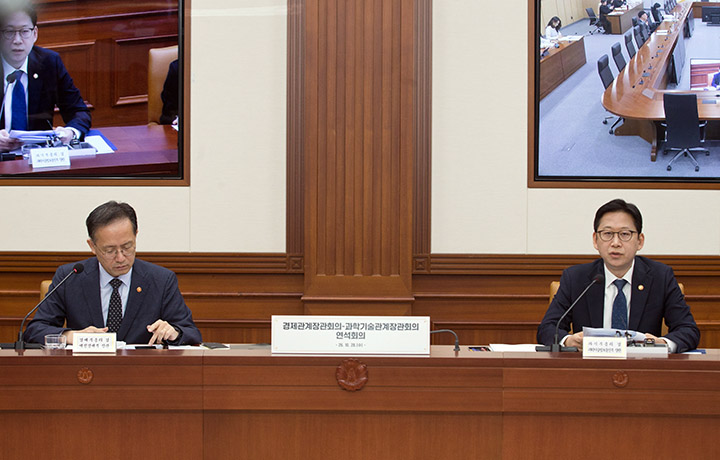
6.8일(목) 10:00, 금융위원회는 한국은행·금융감독원·유관기관 등과 함께 지표금리·단기금융시장 협의회*를 개최하여,
* 지표금리 관련 유관기관간 지속적 소통·협의를 위해 구성(필요시 금융업계도 참여, 단기금융시장 제도 이슈도 포함 논의)→ 금번이 1차 회의이며, 향후에도 주기적 개최 예정
리보(LIBOR)산출중단에 따른 국내 금융회사들의 계약전환 현황을 점검하고, 국내 지표금리의 운영현황과 향후계획등을 논의하였다.
< 제1차 지표금리·단기금융시장 협의회 개요 >
· 일시/장소: ‘23.6.8일(목) 10:00 / 정부서울청사 16F 대회의실
· 참석자
·[금융위원회] 금융정책국장(주재), 금융시장분석과장
·[한국은행] 금융시장국장(공동 주관)
·[금융감독원] 자본시장감독국장, 은행감독국장, 금융시장안정국장
·[협회] 은행연합회, 금융투자협회 담당 임원
·[유관기관]한국거래소, 예탁결제원, 산업은행, 기업은행 담당 임원
·[학계]금융연구원 김남종 박사, 자본시장연구원 백인석 박사
1
지표금리 관련 국제 동향
국제 파생거래 등에서 광범위하게 쓰이던 리보는 ‘12년 (호가)담합 사건*을 계기로 신뢰성에 대한 문제가 제기되어,
* '12년 6월, 리보금리 호가은행이 자신들에게 유리하도록 금리를 제시함으로써 리보금리 수준을 왜곡한 것이 영·미 금융당국에 적발
‘22년부터非USD 리보와 일부 USD 리보(1주일물, 2개월물)산출이 중단되었으며, ‘23.7월부터는 모든 리보 산출이 중단될 예정이다.
※ 참고 : 리보 개요
□ 리보[LIBOR(London InterBank Offered Rate)]는 런던 금융시장에 참가하는주요 은행간자금거래시 활용되는 호가 기반 산출금리로 총 5개 통화[美달러화(USD), 英파운드화(GBP), 日엔화(JPY), 유럽 유로화(EUR), 스위스 프랑화(CHF)]로 산출되어 옴
이와 함께 FSB(Financial Stability Board)는 지표금리의 신뢰성 확보를 위해 기존 지표금리(IBOR; InterBank Offered Rate)의개선과 대체 지표금리(무위험 지표금리, RFR*)개발의두 가지 방향으로 개혁을 권고한 바 있다.(‘14.7월)
* Risk-Free Reference Rate: 은행 신용위험 배제(Risk-Free), 실거래 기반 금리
이에 따라, 미국·영국·스위스는 LIBOR를 대체할 실거래 기반의 무위험 지표금리(RFR)를 개발*하여 활용 중에 있으며,
‘23.7월부터 산출 중단예정인 리보에 대한 국내 금융회사 대응 현황을 지속 모니터링하고, 차질없이 계약이 전환될 수 있도록 독려할 계획이다.
중요지표에 대해서는KOFR가파생및현물거래에도적극 활용될 수있도록유관기관, 금융업권등과 함께 구체적인방안을 모색해나가고, CD금리관련후속조치 안건(금투협회 산출기관으로 지정 등)도6월 중 금융위에차질없이상정될 수 있도록 할예정이다.
또한, 지표금리·단기금융시장 협의회를 향후에도 주기적으로 개최하여 상기 추진상황 등을 점검하면서, KOFR와CD금리와의 관계 정립등 지표금리 운영방향을 협의하고, 지표금리와밀접한 관계에 있는 콜·RP·CP·전단채등 단기금융시장 제도에 대한 전반적인 내용들도 같이 논의해 나갈 예정이다.
“이 자료는 금융위원회의 보도자료를 전재하여 제공함을 알려드립니다.”
이 자료는 텍스트에 한하여 공공누리 제1유형(출처표시)의 조건에 따라 이용할 수 있습니다.
단, 텍스트를 제외한 사진·이미지·일러스트·동영상 등 자료의 대부분은 정책브리핑이 저작권을 보유하고 있지 않으므로, 이용 전 해당 저작권자의 허락을 반드시 받으셔야 합니다.
 이 누리집은 대한민국 공식 전자정부 누리집입니다.

 230608 (보도자료) 지표금리.단기금융시장 협의회 개최.pdf
 230608 (보도자료) 지표금리.단기금융시장 협의회 개최.hwp