이 누리집은 대한민국 공식 전자정부 누리집입니다.

11월은 종합소득세 중간예납의 달
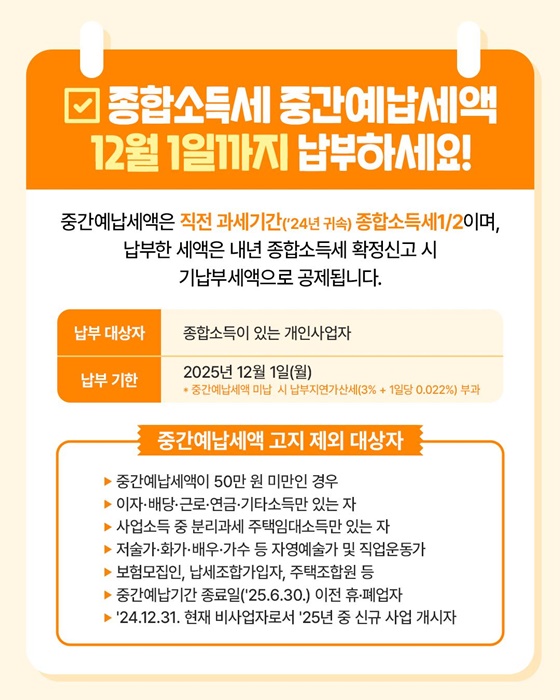
■ 종합소득세 중간예납세액 12월 1일까지 납부하세요!
중간예납세액은 직전 과세기간('24년 귀속) 종합소득세1/2이며, 납부한 세액은 내년 종합소득세 확정신고 시 기납부세액으로 공제됩니다.
· 납부 대상자: 종합소득이 있는 개인사업자
· 납부 기한: 2025년 12월 1일(월)
*중간예납세액 미납 시 납부지연가산세(3% + 1일당 0.022%) 부과
<중간예납세액 고지 제외 대상자>
- 중간예납세액이 50만 원 미만인 경우
- 이자·배당·근로·연금·기타소득만 있는 자
- 사업소득 중 분리과세 주택임대소득만 있는 자
- 저술가·화가·배우·가수 등 자영예술가 및 직업운동가
- 보험모집인, 납세조합가입자, 주택조합원 등
- 중간예납기간 종료일('25.6.30.) 이전 휴·폐업자
- '24.12.31. 현재 비사업자로서 '25년 중 신규 사업 개시자
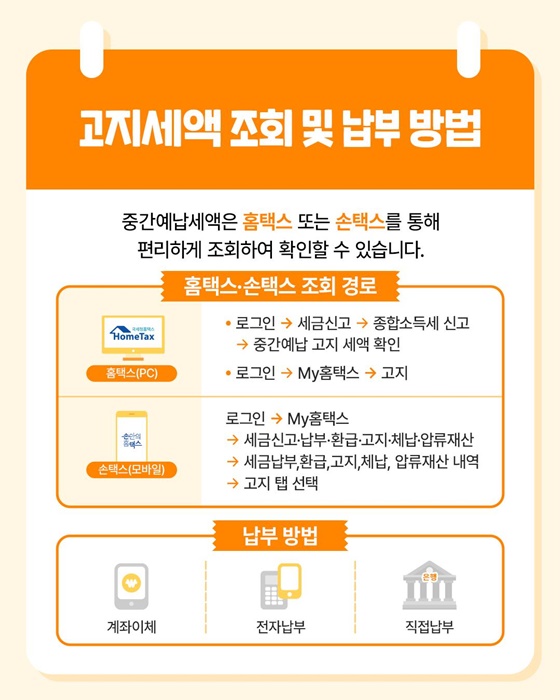
■ 고지세액 조회 및 납부 방법
중간예납세액은 홈택스 또는 손택스를 통해 편리하게 조회하여 확인할 수 있습니다.
<홈택스 손택스 조회 경로>
홈택스(PC)
· 로그인 → 세금신고 → 종합소득세 신고 → 중간예납 고지 세액 확인
· 로그인 → My홈택스 → 고지
손택스(모바일)
로그인 → My홈택스 → 세금신고·납부·환급·고지·체납·압류재산 → 세금납부, 환급, 고지, 체납, 압류재산 내역 → 고지 탭 선택
<납부 방법>
- 계좌이체
- 전자납부
- 직접납부
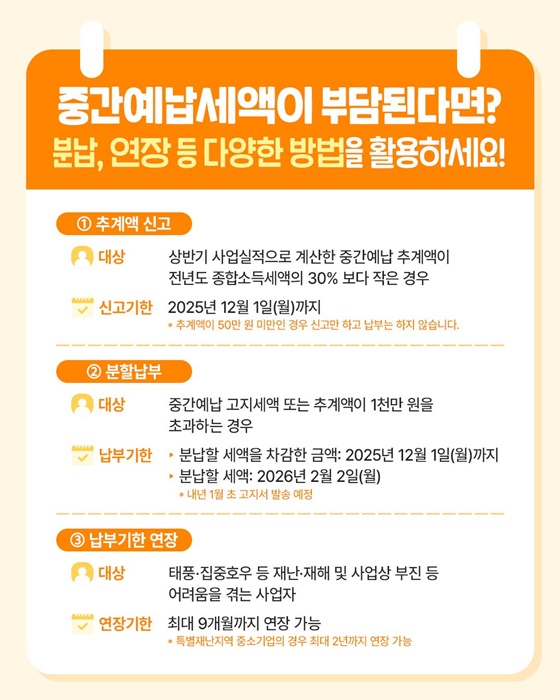
■ 중간예납세액이 부담된다면?
분납, 연장 등 다양한 방법을 활용하세요!
① 추계액 신고
· 대상: 상반기 사업실적으로 계산한 중간예납 추계액이 전년도 종합소득세액의 30% 보다 작은 경우
·신고기한: 2025년 12월 1일(월)까지
*추계액이 50만 원 미만인 경우 신고만 하고 납부는 하지 않습니다.
② 분할납부
· 대상: 중간예납 고지세액 또는 추계액이 1천만 원을 초과하는 경우
· 납부기한
- 분납할 세액을 차감한 금액: 2025년 12월 1일(월)까지
- 분납할 세액: 2026년 2월 2일(월)
* 내년 1월 초 고지서 발송 예정
③ 납부기한 연장
· 대상: 태풍·집중호우 등 재난·재해 및 사업상 부진 등 어려움을 겪는 사업자
· 연장기한: 최대 9개월까지 연장 가능
*특별재난지역 중소기업의 경우 최대 2년까지 연장 가능
 이 자료는 텍스트에 한하여 공공누리 제4유형(출처표시+상업적 이용금지+변경금지)의 조건에 따라 이용할 수 있습니다.
문의처 : 문화체육관광부 정책포털과
| 뉴스 |
|
|---|---|
| 멀티미디어 |
|
| 브리핑룸 |
|
| 정책자료 |
|
| 정부기관 SNS |
|
※ 브리핑룸 보도자료는 각 부·처·기관으로부터 연계로 자동유입되는 자료로 보도자료에 포함된 연락처로 문의
※ 전문자료와 전자책의 이용은 각 자료를 발간한 해당 부처로 문의
- 제37조(출처의 명시)
- ① 이 관에 따라 저작물을 이용하는 자는 그 출처를 명시하여야 한다. 다만, 제26조, 제29조부터 제32조까지,
제34조 및 제35조의2의 경우에는 그러하지 아니하다. <개정 2011. 12. 2.> - ② 출처의 명시는 저작물의 이용 상황에 따라 합리적이라고 인정되는 방법으로 하여야 하며, 저작자의 실명
또는 이명이 표시된 저작물인 경우에는 그 실명 또는 이명을 명시하여야 한다.
- 제138조(벌칙)
- 다음 각 호의 어느 하나에 해당하는 자는 500만원 이하의 벌금에 처한다. <개정 2011. 12. 2.>
- 1. 제35조제4항을 위반한 자
- 2. 제37조(제87조 및 제94조에 따라 준용되는 경우를 포함한다)를 위반하여 출처를 명시하지 아니한 자
- 3. 제58조제3항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작재산권자의 표지를 하지 아니한 자
- 4. 제58조의2제2항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작자에게 알리지 아니한 자
- 5. 제105조제1항에 따른 신고를 하지 아니하고 저작권대리중개업을 하거나, 제109조제2항에 따른 영업의 폐쇄명령을 받고 계속 그 영업을 한 자 [제목개정 2011. 12. 2.]
이전다음기사
다음기사한국산 감, 드디어 중국으로!정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우