이 누리집은 대한민국 공식 전자정부 누리집입니다.

체납자 해외재산 세금 339억 환수
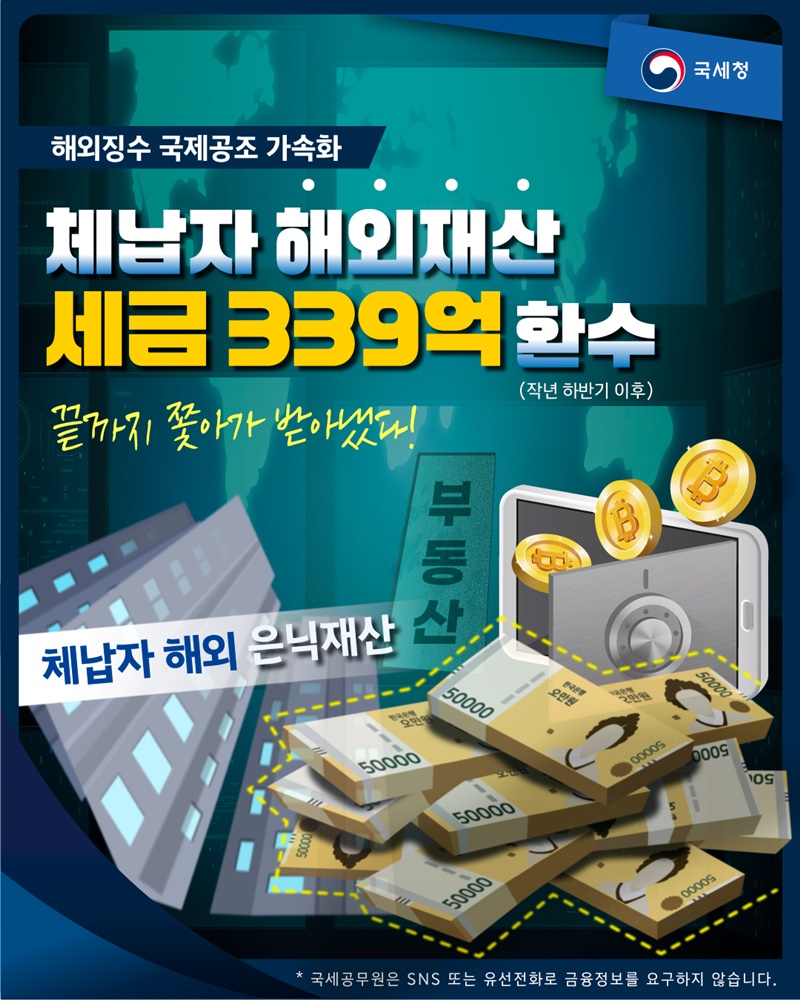
해외징수 국제공조 가속화
■ 체납자 해외재산 세금 339억 환수(작년 하반기 이후)
끝까지 쫓아가 받아냈다!
<해외 은닉 재산 체납세금>
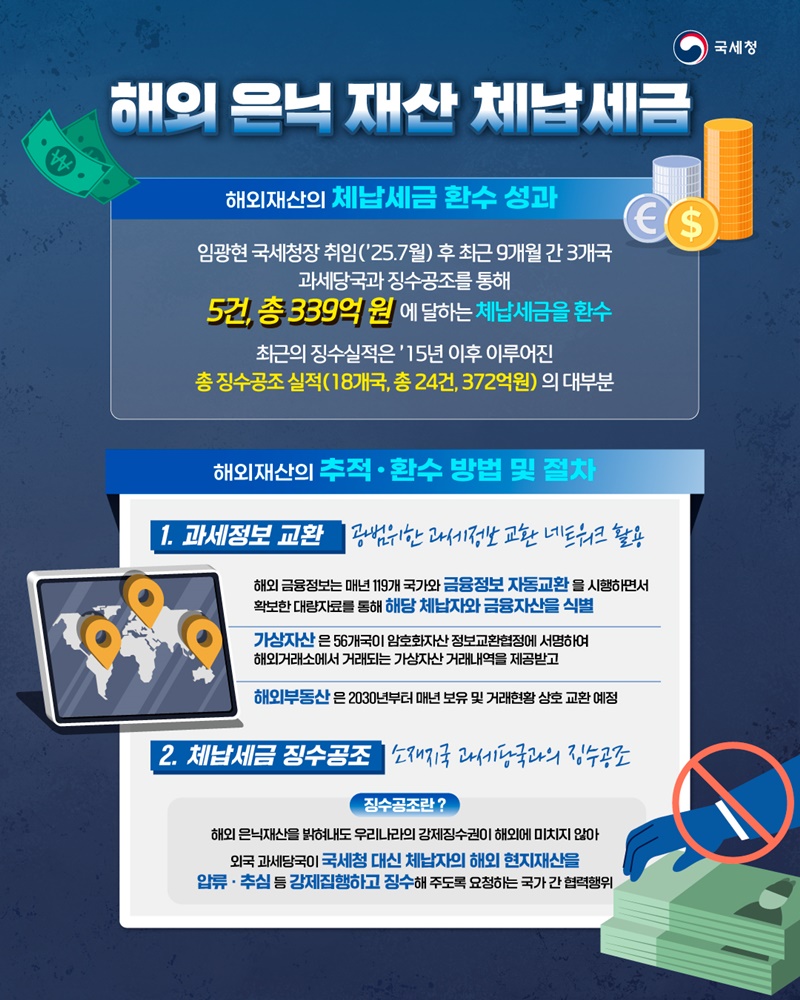
■ 해외재산의 체납세금 환수 성과
임광현 국세청장 취임('25.7월) 후 최근 9개월 간 3개국 과세당국과 징수공조를 통해 5건, 총 339억 원에 달하는 체납세금을 환수
최근의 징수실적은 '15년 이후 이루어진 총 징수공조 실적(18개국, 총 24건, 372억 원)의 대부분
■ 해외재산의 추적·환수 방법 및 절차
1. 과세정보 교환: 광범위한 과세정보 교환 네트워크 활용
- 해외 금융정보는 매년 119개 국가와 금융정보 자동교환을 시행하면서 확보한 대량자료를 통해 해당 체납자와 금융자산을 식별
- 가상자산은 56개국이 암호화자산 정보교환협정에 서명하여 해외거래소에서 거래되는 가상자산 거래내역을 제공받고
- 해외부동산은 2030년부터 매년 보유 및 거래현황 상호 교환 예정
2. 체납세금 징수공조: 소재지국 과세당국과의 징수공조
*징수공조란? 해외 은닉재산을 밝혀내도 우리나라의 강제징수권이 해외에 미치지 않아 외국 과세당국이 국세청 대신 체납자의 해외 현지재산을 압류·추심 등 강제집행하고 징수해 주도록 요청하는 국가 간 협력행위
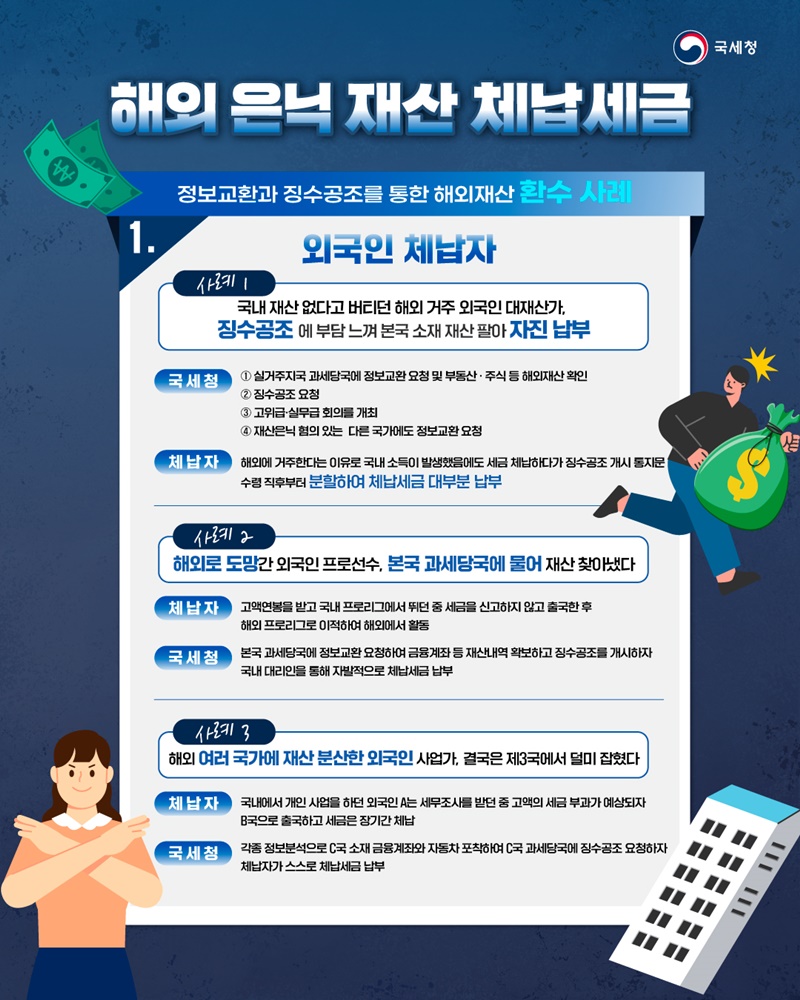
■ 정보교환과 징수공조를 통한 해외재산 환수 사례
1. 외국인 체납자
· 사례 ①
국내 재산 없다고 버티던 해외 거주 외국인 대재산가, 징수공조에 부담 느껴 본국 소재 재산 팔아 자진 납부
(국세청)
① 실거주지국 과세당국에 정보교환 요청 및 부동산·주식 등 해외재산 확인
② 징수공조 요청
③ 고위급·실무급 회의를 개최
④ 재산은닉 혐의 있는 다른 국가에도 정보교환 요청
(체납자)
해외에 거주한다는 이유로 국내 소득이 발생했음에도 세금 체납하다가 징수공조 개시 통지문 수령 직후부터 분할하여 체납세금 대부분 납부
· 사례 ②
해외로 도망간 외국인 프로선수, 본국 과세당국에 물어 재산 찾아냈다.
(체납자)
고액연봉을 받고 국내 프로리그에서 뛰던 중 세금을 신고하지 않고 출국한 후 해외 프로리그로 이적하여 해외에서 활동
(국세청)
본국 과세당국에 정보교환 요청하여 금융계좌 등 재산내역 확보하고 징수공조를 개시하자 국내 대리인을 통해 자발적으로 체납세금 납부
· 사례 ③
해외 여러 국가에 재산 분산한 외국인 사업가, 결국은 제3국에서 덜미 잡혔다.
(체납자)
국내에서 개인 사업을 하던 외국인 A는 세무조사를 받던 중 고액의 세금 부과가 예상되자 B국으로 출국하고 세금은 장기 체납
(국세청)
각종 정보분석으로 C국 소재 금융계좌와 자동차 포착하여 C국 과세당국에 징수공조 요청하자 체납자가 스스로 체납세금 납부
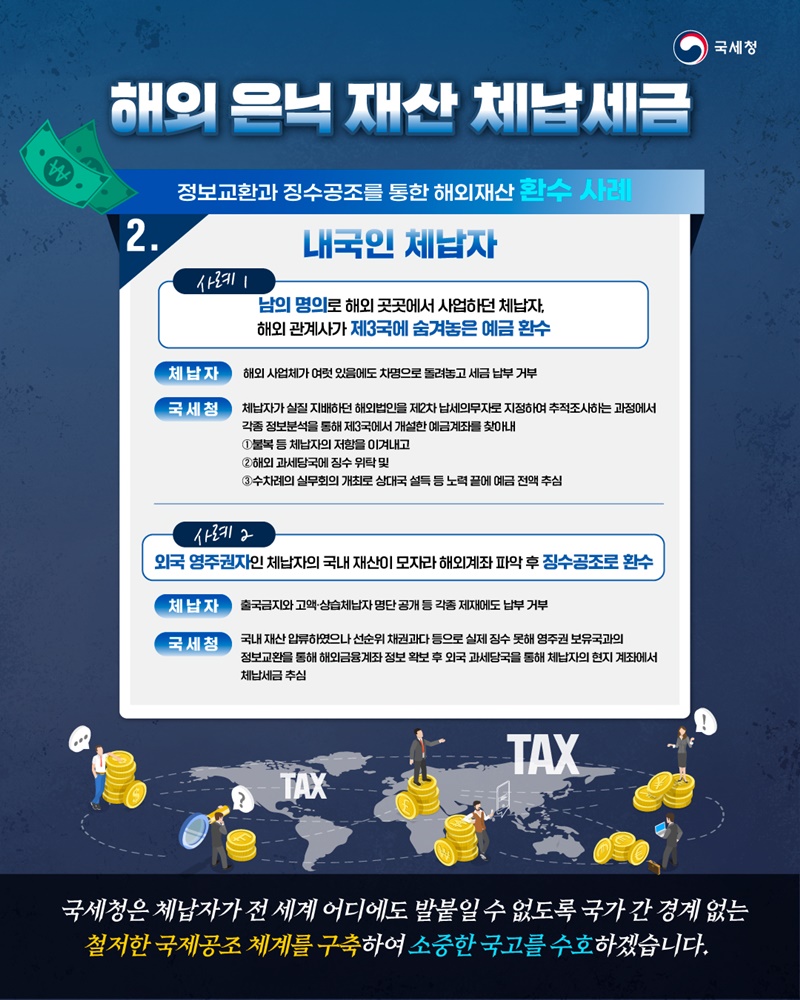
2. 내국인 체납자
· 사례 ①
남의 명의로 해외 곳곳에서 사업하던 체납자, 해외 관계사가 제3국에 숨겨놓은 예금 환수
(체납자)
해외 사업체가 여럿 있음에도 차명으로 돌려놓고 세금 납부 거부
(국세청)
체납자가 실질 지배하던 해외법인을 제2차 납세의무자로 지정하여 추적조사하는 과정에서 각종 정보분석을 통해 제3국에서 개설한 예금계좌를 찾아내
① 불복 등 체납자의 저항을 이겨내고
② 해외 과세당국에 징수 위탁 및
③ 수차례의 실무회의 개최로 상대국 설득 등 노력 끝에 예금 전액 추심
· 사례 ②
외국 영주권자인 체납자의 국내 재산이 모자라 해외계좌 파악 후 징수공조로 환수
(체납자)
출국금지와 고액·상습체납자 명단 공개 등 각종 제재에도 납부 거부
(국세청)
국내 재산 압류하였으나 선순위 채권과다 등으로 실제 징수 못해 영주권 보유국과의 정보교환을 통해 해외금융계좌 정보 확보 후 외국 과세당국을 통해 체납자의 현지 계좌에서 체납세금 추심
국세청은 체납자가 전 세계 어디에도 발붙일 수 없도록 국가 간 경계 없는 철저한 국제공조 체계를 구축하여 소중한 국고를 수호하겠습니다.
 이 자료는 텍스트에 한하여 공공누리 제4유형(출처표시+상업적 이용금지+변경금지)의 조건에 따라 이용할 수 있습니다.
문의처 : 문화체육관광부 정책포털과
| 뉴스 |
|
|---|---|
| 멀티미디어 |
|
| 브리핑룸 |
|
| 정책자료 |
|
| 정부기관 SNS |
|
※ 브리핑룸 보도자료는 각 부·처·기관으로부터 연계로 자동유입되는 자료로 보도자료에 포함된 연락처로 문의
※ 전문자료와 전자책의 이용은 각 자료를 발간한 해당 부처로 문의
- 제37조(출처의 명시)
- ① 이 관에 따라 저작물을 이용하는 자는 그 출처를 명시하여야 한다. 다만, 제26조, 제29조부터 제32조까지,
제34조 및 제35조의2의 경우에는 그러하지 아니하다. <개정 2011. 12. 2.> - ② 출처의 명시는 저작물의 이용 상황에 따라 합리적이라고 인정되는 방법으로 하여야 하며, 저작자의 실명
또는 이명이 표시된 저작물인 경우에는 그 실명 또는 이명을 명시하여야 한다.
- 제138조(벌칙)
- 다음 각 호의 어느 하나에 해당하는 자는 500만원 이하의 벌금에 처한다. <개정 2011. 12. 2.>
- 1. 제35조제4항을 위반한 자
- 2. 제37조(제87조 및 제94조에 따라 준용되는 경우를 포함한다)를 위반하여 출처를 명시하지 아니한 자
- 3. 제58조제3항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작재산권자의 표지를 하지 아니한 자
- 4. 제58조의2제2항(제63조의2, 제88조 및 제96조에 따라 준용되는 경우를 포함한다)을 위반하여 저작자에게 알리지 아니한 자
- 5. 제105조제1항에 따른 신고를 하지 아니하고 저작권대리중개업을 하거나, 제109조제2항에 따른 영업의 폐쇄명령을 받고 계속 그 영업을 한 자 [제목개정 2011. 12. 2.]
이전다음기사
다음기사'우문현답' 콘텐츠·인터넷서비스 업계에게 듣다!정책브리핑 게시물 운영원칙에 따라 다음과 같은 게시물은 삭제 또는 계정이 차단 될 수 있습니다.
- 1. 타인의 메일주소, 전화번호, 주민등록번호 등의 개인정보 또는 해당 정보를 게재하는 경우
- 2. 확인되지 않은 내용으로 타인의 명예를 훼손시키는 경우
- 3. 공공질서 및 미풍양속에 위반되는 내용을 유포하거나 링크시키는 경우
- 4. 욕설 및 비속어의 사용 및 특정 인종, 성별, 지역 또는 특정한 정치적 견해를 비하하는 용어를 게시하는 경우
- 5. 불법복제, 바이러스, 해킹 등을 조장하는 내용인 경우
- 6. 영리를 목적으로 하는 광고 또는 특정 개인(단체)의 홍보성 글인 경우
- 7. 타인의 저작물(기사, 사진 등 링크)을 무단으로 게시하여 저작권 침해에 해당하는 글
- 8. 범죄와 관련있거나 범죄를 유도하는 행위 및 관련 내용을 게시한 경우
- 9. 공인이나 특정이슈와 관련된 당사자 및 당사자의 주변인, 지인 등을 가장 또는 사칭하여 글을 게시하는 경우
- 10. 해당 기사나 게시글의 내용과 관련없는 특정 의견, 주장, 정보 등을 게시하는 경우
- 11. 동일한 제목, 내용의 글 또는 일부분만 변경해서 글을 반복 게재하는 경우
- 12. 기타 관계법령에 위배된다고 판단되는 경우
- 13. 수사기관 등의 공식적인 요청이 있는 경우